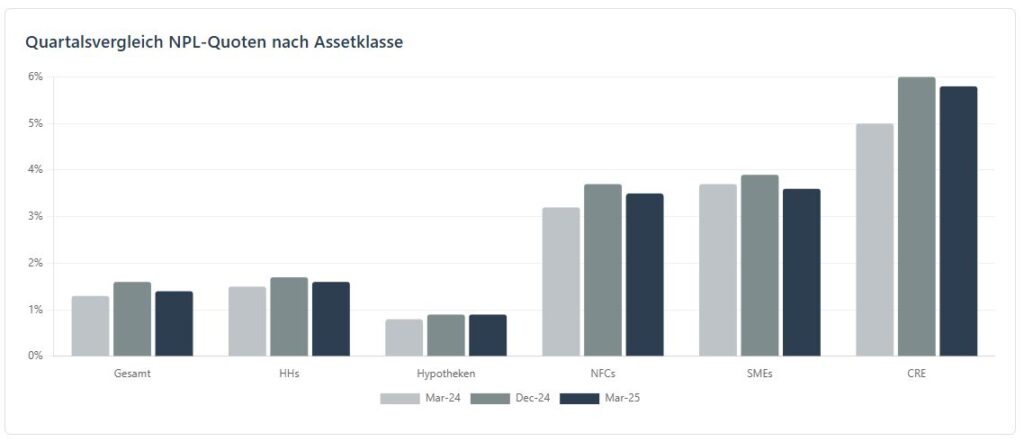
Die jüngsten Daten der Europäischen Bankenaufsichtsbehörde für das erste Quartal 2025 zeichnen auf den ersten Blick ein Bild der Entspannung für den deutschen NPL-Markt. Ein Rückgang der aggregierten NPL-Quote von 1,6 % im Vorquartal auf 1,4 % sowie ein gesunkenes Gesamtvolumen notleidender Kredite von 46,8 Mrd. EUR auf 44,8 Mrd. EUR deuten auf eine Stabilisierung hin. Ein genauerer Blick auf die zugrundeliegenden Indikatoren zeigt jedoch strukturelle Risiken, die weiter beobachtet werden müssen.

Ein wesentliches Warnsignal stellt der mit 15,5 % auf einem kritisch hohen Niveau verharrende Anteil an Stage-2-Krediten dar. Ein so hoher Anteil potenziell gefährdeter Engagements erhöht das Risiko künftiger Kreditausfälle und spricht für eine frühzeitige Bearbeitung dieser Bestände. Positiv ist in diesem Zusammenhang zu bewerten, dass die Risikovorsorge für bereits ausgefallene Kredite zunimmt. Die Deckungsquote für Stage-3-Engagements verbesserte sich auf 36,7 % – die Institute haben ihre Risikovorsorge für bereits identifizierte Ausfälle damit ausgebaut.

Die sektorale Segmentanalyse zeigt, wo sich die Risiken im deutschen Markt konzentrieren. Der Gewerbeimmobilien- und Bausektor bleibt das primäre Sorgenkind. Während die NPL-Quote im Bereich der Immobiliendienstleistungen bei 3,6 % liegt, weist der Bausektor mit einer Quote von 8,0 % eine besonders hohe Ausfallrate auf und stellt damit weiterhin ein signifikantes systemisches Risiko dar. Diese Zahlen unterstreichen, dass die anhaltenden Strukturveränderungen im Büro- und Einzelhandelsbereich weiterhin erheblichen Druck auf die Portfolios ausüben und eine intensive Workout-Aktivität erfordern werden. Eine weitere Schwachstelle offenbart sich im Segment der kleinen und mittleren Unternehmen (KMU), wo die NPL-Quote mit 5,8 % ebenfalls deutlich über dem Gesamtdurchschnitt für Unternehmenskredite liegt. Demgegenüber zeigt sich eine positive Entwicklung im IT- und Kommunikationssektor, dessen NPL-Quote von 6,5 % auf 5,3 % sank, was auf erfolgreiche Restrukturierungen und eine robuste Geschäftsentwicklung in dieser Branche schließen lässt.

Für strategische Akteure am Markt implizieren diese Entwicklungen, dass der verbleibende NPL-Bestand von knapp 45 Mrd. EUR weiterhin ein erhebliches Transaktionspotenzial für spezialisierte Investoren und Servicer bietet. Die Notwendigkeit einer professionellen Bearbeitung und Bereinigung der Portfolios bleibt angesichts der Komplexität, insbesondere im CRE-Segment und bei den hohen Stage-2-Beständen, von essenzieller Bedeutung für die Stabilität und Profitabilität der Institute.
Die Entspannung im ersten Quartal sollte nicht über die strukturellen Herausforderungen hinwegtäuschen. Der deutsche NPL-Markt bleibt ein dynamisches und anspruchsvolles Umfeld, das von den Entscheidungsträgern ein wachsames und differenziertes Risikomanagement verlangt.
Newsletter
Credit Risk Monitor
Marktdaten, regulatorische Entwicklungen und Neues aus der Alliance – wenige Male im Jahr, direkt in Ihr Postfach.