Pressemitteilung
NPL-Barometer 2026 zeigt erhöhte Kreditrisiken bei Immobilien und Mittelstand
Berlin, 15. September 2026. Die Kreditrisiken deutscher Banken konzentrieren sich besonders auf Gewerbeimmobilien und den Mittelstand. Das zeigt das NPL-Barometer 2026 der Bundesvereinigung Kreditankauf und Servicing (BKS) und der Frankfurt School of Finance & Management. Die neue Auswertung der ESG-Offenlegungen macht den Branchenunterschied sichtbar: Ende 2025 lag die Quote notleidender Engagements in klimaintensiven Sektoren bei deutschen Instituten um 2,8 Prozentpunkte über der Quote des übrigen Firmenkreditbuchs. Im EU/EWR-Aggregat betrug der Abstand 0,74 Prozentpunkte, also rund ein Viertel des deutschen Werts.
Immobilienwirtschaft prägt den ESG-Befund
Zur Gruppe der klimaintensiven Sektoren zählt in der verwendeten Systematik auch das Grundstücks- und Wohnungswesen. Auf diesen Bereich entfallen rund 60 Prozent der notleidenden Engagements in klimaintensiven Sektoren bei den sieben deutschen Instituten, deren Branchenangaben die BKS im Detail auswerten konnte. Die Zahl zeigt das Gewicht der Immobilienwirtschaft innerhalb dieser Stichprobe. Der ESG-Vergleich beschreibt die Verteilung der Kreditrisiken nach Branchen; die Ursachen müssen anhand von Konjunktur, Geschäftsmodellen und Finanzierungsbedingungen eingeordnet werden. Über die zusammengefassten Bestände dieser sieben Banken liegt der Branchenabstand bei 3,43 Prozentpunkten und damit über dem EBA-Deutschlandwert von 2,8 Prozentpunkten; die Bankenkreise unterscheiden sich.
„Neben den Konjunktur- tritt ein Transformationszyklus, der Branchen dauerhaft neu bewertet und Sicherheiten entwertet, die über Jahrzehnte als solide galten“, sagt Prof. Dr. Christoph Schalast, Vorsitzender des Beirats der BKS und Professor an der Frankfurt School of Finance & Management.
Barometer seit 2015 und Ausblick bis 2027
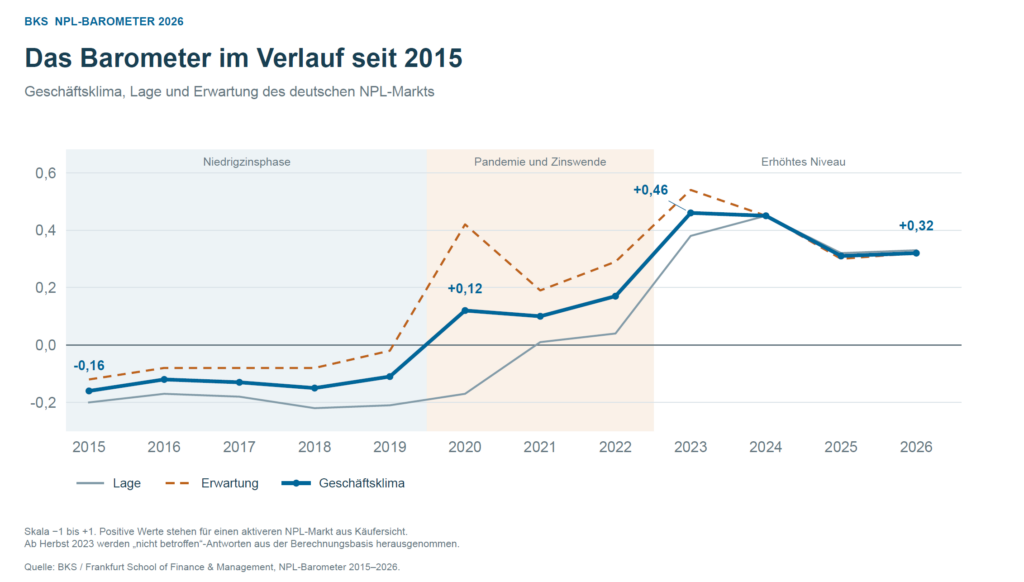
Das Geschäftsklima im deutschen NPL-Markt liegt 2026 bei +0,32 und damit nahezu auf dem Vorjahreswert von +0,31. Die seit 2015 fortgeführte Reihe zeichnet den Weg von der Niedrigzinsphase über die Pandemie und die Zinswende bis zum heutigen erhöhten Niveau nach. 2015 lag der Index bei −0,16, 2023 erreichte er +0,46. Positive Werte stehen in der Systematik des Barometers für einen aktiveren Markt für notleidende Kredite aus Käufersicht.
Parallel haben die notleidenden Kreditbestände wieder zugenommen: von 29,7 Milliarden Euro Ende 2021 auf 48,6 Milliarden Euro Ende 2025. Für den 31. März 2026 meldet die Europäische Bankenaufsichtsbehörde EBA 50,1 Milliarden Euro in ihrer deutschen Bankenstichprobe. Das Barometer-Panel erwartet 50,4 Milliarden Euro zum Jahresende 2026 und 53,1 Milliarden Euro zum Jahresende 2027.
Bei Krediten an kleine und mittlere Unternehmen erwartet das Panel eine NPL-Quote von 5,1 Prozent Ende 2026 und 5,7 Prozent Ende 2027. Der EBA-Istwert im ersten Quartal 2026 liegt bei 4,3 Prozent. Für Gewerbeimmobilien rechnet das Panel mit 6,5 Prozent zu beiden Jahresenden, nach 6,8 Prozent im ersten Quartal 2026.
Insolvenzgeschehen nach Branchen
Die Unternehmensdaten ergänzen diesen Ausblick: 2025 wurden in Deutschland laut Destatis 24.064 Unternehmensinsolvenzen erfasst. CRIF, ein Anbieter von Kreditinformationen, erwartet für 2026 bis zu 26.000 Fälle. Im ersten Halbjahr entfielen nach der CRIF-Auswertung 22,7 Prozent der Insolvenzfälle auf das Verarbeitende Gewerbe, 13,4 Prozent auf das Gastgewerbe, 13,3 Prozent auf das Baugewerbe und 11,7 Prozent auf den Handel einschließlich Kfz-Reparatur. Zusammen sind das rund 61 Prozent aller Fälle.
Nach der aktuellen CRIF-Einstufung gelten im September 2026 insgesamt 322.890 Unternehmen als insolvenzgefährdet. Das entspricht 10,3 Prozent aller Unternehmen. Die Zahl der insolvenzgefährdeten Unternehmen liegt um 1,4 Prozent über dem Vorjahr. Unter den von CRIF genannten Branchen weisen die Gastronomie mit 13,2 Prozent und der Kfz-Handel mit 12,5 Prozent besonders hohe Gefährdungsanteile auf. Diese Werte beziehen sich auf die Unternehmen innerhalb der jeweiligen Branche und sind von der Verteilung tatsächlich eingetretener Insolvenzen zu unterscheiden.
„Unsere Daten zeigen, dass die Zahl der Unternehmen mit erhöhtem Insolvenzrisiko weiter zunimmt. Deshalb erwarten wir für 2026 einen erneuten Anstieg der Unternehmensinsolvenzen“, erklärt Dr. Frank Schlein, Geschäftsführer von CRIF Deutschland.
Auch Privatpersonen stehen unter Druck
CRIF registriert für das erste Halbjahr 2026 insgesamt 54.900 Privatinsolvenzen, 4,5 Prozent mehr als im Vorjahreszeitraum. Für das Gesamtjahr erwartet CRIF 110.000 Fälle nach knapp 108.000 im Jahr 2025. Die Zahlen ergänzen den Blick auf die Kreditqualität um die finanzielle Lage privater Haushalte.
Ein weiterer Beobachtungspunkt ist Stage 2: Kredite, deren Ausfallrisiko seit Erstansatz deutlich gestiegen ist, die aber noch nicht bonitätsbeeinträchtigt sind. Zum 31. März 2026 beträgt ihr Anteil an den zu fortgeführten Anschaffungskosten bewerteten Krediten in der deutschen EBA-Stichprobe 15,0 Prozent, im EU/EWR-Aggregat 9,1 Prozent. Stage 3 bezeichnet dagegen Kredite mit bereits eingetretener Wertminderung: Verlustereignisse wie Zahlungsausfälle oder erhebliche finanzielle Schwierigkeiten des Schuldners beeinträchtigen die erwarteten Rückzahlungen. Mögliche Übergänge von Stage 2 zu Stage 3 verdienen deshalb besondere Aufmerksamkeit.
„Für Unternehmen und ihre Finanzierungspartner rücken damit die frühzeitige Erkennung von Krisen und die Wahl geeigneter Restrukturierungsinstrumente in den Mittelpunkt“, sagt Martin Kropp, Fachanwalt für Bank- und Kapitalmarktrecht bei der auf Sanierungen und Restrukturierungen spezialisierten Kanzlei Schultze & Braun. Dazu gehören vorinsolvenzliche Verfahren, das StaRUG und die Zusammenarbeit zwischen Unternehmen und finanzierenden Banken. „Fakt ist: Kein Unternehmen ist davor gefeit, in eine wirtschaftliche Schieflage zu geraten. Wenn Krisenanzeichen aber frühzeitig erkannt werden, stehen die Chancen gut, eine Krisensituation zu meistern oder sie sogar zu vermeiden. Das ist für die Unternehmen, aber auch für ihre Finanzierungspartner das beste Ergebnis“, erläutert Kropp.
BKS fordert Evaluierung und mehr Markttransparenz
„Wer Altlasten aus der Bilanz nehmen kann, hat Kapital frei, um den Umbau seiner Kundschaft zu begleiten“, betont BKS-Präsident Dr. Marcel Köchling. Die BKS verbindet die Ergebnisse mit zwei Forderungen: einer Evaluierung des Kreditzweitmarktgesetzes und mehr Transparenz über die von der Aufsicht erhobenen Transaktionsdaten. Die bereits von der Aufsicht erhobenen Transaktionsdaten sollten aggregiert und anonymisiert zugänglich gemacht werden.
Zum NPL-BarometerNewsletter
Credit Risk Monitor
Marktdaten, regulatorische Entwicklungen und Neues aus der Alliance – wenige Male im Jahr, direkt in Ihr Postfach.